PMSBY Guide: ₹20 Accident Insurance, ₹2 लाख/₹1 लाख Cover और Claim की शर्तें NEW
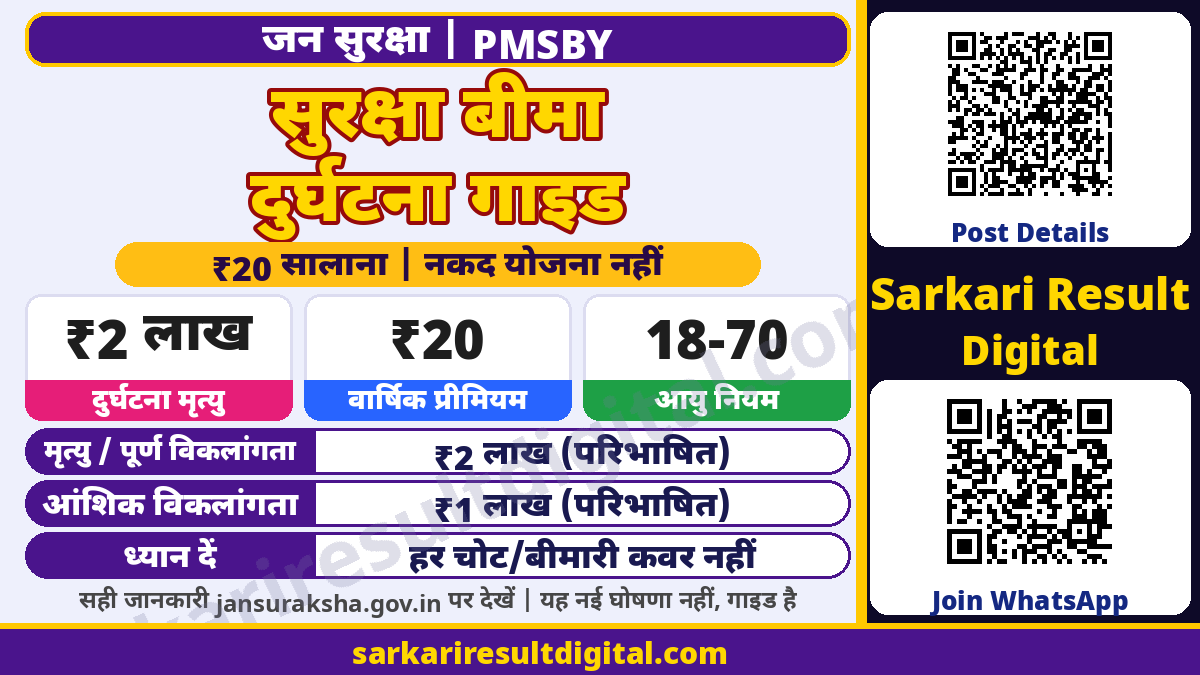
आधिकारिक स्रोत जांच: 8 नवंबर 2026 । प्रधानमंत्री सुरक्षा बीमा योजना (PMSBY) एक साल का, हर साल renewal होने वाला personal accident insurance है। वर्तमान उपलब्ध आधिकारिक नियमों में प्रीमियम ₹20 प्रति वर्ष है। दुर्घटना मृत्यु और नियमों में परिभाषित स्थायी विकलांगता के लिए लाभ अलग है। हर चोट, बीमारी, अस्पताल बिल या अस्थायी काम बंद होने पर ₹2 लाख अपने-आप नहीं मिलते।
PMSBY के मुख्य नियम
| विवरण | नियम |
|---|---|
| बीमा | एक वर्षीय accident cover, वार्षिक renewal |
| प्रवेश उम्र | 18 वर्ष पूर्ण से 70 वर्ष सीमा तक, age-nearer-birthday नियम सहित |
| खाता | भाग लेने वाला व्यक्तिगत बैंक/डाकघर खाता |
| प्रीमियम | ₹20 प्रति सदस्य प्रति वर्ष |
| सामान्य कवर वर्ष | 1 जून से 31 मई |
| दुर्घटना मृत्यु | ₹2 लाख, दावा स्वीकार होने पर |
| निर्धारित पूर्ण स्थायी विकलांगता | ₹2 लाख |
| निर्धारित आंशिक स्थायी विकलांगता | ₹1 लाख |
| देर से enrolment | पूरा annual premium; cover auto-debit की तारीख से |
| अनेक खाते | केवल एक खाते से enrolment; cover multiply नहीं होता |
₹2 लाख और ₹1 लाख का लाभ किस स्थिति में?
| घटना / स्थिति | निर्धारित बीमा राशि |
|---|---|
| दुर्घटना के कारण मृत्यु | ₹2 लाख |
| दोनों आंखों की दृष्टि का पूर्ण व अपूरणीय नुकसान; या दोनों हाथों/पैरों का उपयोग खोना; या एक आंख की दृष्टि और एक हाथ/पैर का उपयोग खोना | ₹2 लाख |
| एक आंख की दृष्टि का पूर्ण व अपूरणीय नुकसान; या एक हाथ/पैर का उपयोग खोना | ₹1 लाख |
Disability की इन सटीक परिभाषाओं को केवल “कोई भी विकलांगता” से न बदलें। किसी व्यक्ति का disability percentage या सामान्य medical certificate अकेले इस लाभ का फैसला नहीं करता। घटना, policy cover और निर्धारित loss का दस्तावेजी प्रमाण जरूरी है। आधिकारिक FAQ के अनुसार ऐसी partial disability जो तय एक आंख/एक हाथ/एक पैर वाले irrecoverable loss में नहीं आती, उस पर लाभ देय नहीं है।
दुर्घटना का अर्थ और क्या इसमें शामिल नहीं है?
आधिकारिक FAQ दुर्घटना को बाहरी, हिंसक और दिखाई देने वाले कारण से हुई अचानक, अप्रत्याशित और अनैच्छिक घटना बताता है। PMSBY सामान्य मृत्यु वाला life insurance नहीं है। बीमारी या प्राकृतिक कारण से मृत्यु को केवल इस योजना का ₹2 लाख लाभ न मानें। आत्महत्या covered नहीं है। Natural calamity से दुर्घटना जैसी मृत्यु/परिभाषित disability की स्थिति नियमों के अनुसार covered हो सकती है।
यह guide अस्पताल-खर्च की प्रतिपूर्ति का वादा नहीं करती। लाभ तालिका दुर्घटना मृत्यु और तय स्थायी disability पर है; केवल fracture, कुछ दिन अस्पताल में रहना या अस्थायी काम छूटना अपने-आप ₹1 लाख/₹2 लाख की पात्रता नहीं बनाता। किसी विशेष चोट पर insurer से लिखित स्थिति लें।
उम्र, एक खाता और joint account के नियम
भाग लेने वाले बैंक/डाकघर के व्यक्तिगत खाताधारक 18 से 70 वर्ष आयु समूह में योजना से जुड़ सकते हैं। Rules में 18 वर्ष पूर्ण और upper-age के लिए age-nearer-birthday आधार है;70 वर्ष पर cover समाप्ति का नियम भी है। सीमा के आसपास अपनी जन्मतिथि और eligible period bank/insurer से जांचें।
कई खाते होने पर PMSBY केवल एक बैंक/डाकघर खाते से लें। अलग-अलग बैंकों में ₹20 कटने से कई ₹2 लाख claim नहीं मिलते। Duplicate premium के forfeiture का नियम है। Joint account के हर पात्र धारक को अपनी सदस्यता और प्रति-व्यक्ति premium की जरूरत है; एक सदस्य के debit से सभी धारक covered नहीं हो जाते।
Premium, auto-debit और cover कब शुरू होगा?
प्रीमियम ₹20 प्रति वर्ष प्रति सदस्य है और सहमति के अनुसार खाते से एक बार auto-debit होता है। सामान्य annual period1 जूनसे 31 मई है। बाद में जुड़ने पर भी पूरा annual premium देना होता है; late enrolment में cover वास्तविक auto-debit की तारीख से शुरू होता है। इसे नामांकन तारीख से अगले पूरे 12 महीने या पिछले दिनों के लिए backdated protection न समझें।
₹20 balance होना भर पर्याप्त नहीं है। Consent स्वीकार हुआ या नहीं, debit हुआ या नहीं, insurer record और policy period जांचें। खाते में राशि कम होने, खाता बंद होने या technical समस्या के कारण cover रुक सकता है। दोबारा बहाली शर्तों और insurer के निर्णय पर है; बीच का gap स्वतः covered नहीं होता।

PMSBY में आवेदन के सही steps
- अपने बैंक/डाकघर में योजना और partner general insurer का नाम पूछें। बिना पहचाने लिंक पर premium या OTP न दें।
- पहले से किसी खाते से PMSBY active है या नहीं जांचें। उम्र और बैंक रिकॉर्ड में जन्मतिथि की पुष्टि करें।
- आधिकारिक enrolment/auto-debit consent पढ़ें। नाम, nominee, संपर्क और नाबालिग nominee के appointee की जानकारी ठीक दें।
- KYC और bank-required दस्तावेज जमा करें। प्रीमियम, cover period और renewal consent समझने के बाद ही स्वीकृति दें।
- ₹20 annual debit और acknowledgement/certificate का रिकॉर्ड लें। Insurance company और branch details परिवार को बताएं।
- हर renewal period में पर्याप्त balance, debit और active cover की जांच करें। पुराने enrolment से आज की सक्रियता मानकर न चलें।
दुर्घटना होने पर पहले क्या करें?
पहले चिकित्सा और जरूरी emergency सहायता लें। Claim के लिए तारीख, समय, स्थान, घटना और इलाज का रिकॉर्ड सुरक्षित करें। Road/rail/वाहन दुर्घटना, डूबने या अपराध से जुड़ी मृत्यु जैसी स्थितियों में FAQ पुलिस को सूचना और FIR की बात करता है। Snake bite या पेड़ से गिरने जैसी स्थिति में तत्काल hospital record से कारण का समर्थन महत्वपूर्ण है। हर घटना के लिए एक जैसा कागज-पैकेट न मानें।
बीमित व्यक्ति disability claim कर सकता है। मृत्यु पर nominee/appointee, या nomination न होने अथवा nominee की पहले मृत्यु होने पर वैध उत्तराधिकारी की प्रक्रिया है। Official claim form कहता है कि दुर्घटना के बाद संभव हो तो 30 दिन के भीतर claim submit करें। देर होने पर claim अपने-आप हमेशा समाप्त बताने के बजाय बैंक/insurer को तुरंत लिखित सूचना और निर्देश लें।
Claim documents: एक उपयोगी तैयारी सूची
- भरा और हस्ताक्षर किया Claim-cum-Discharge Form तथा enrolment/premium debit का उपलब्ध रिकॉर्ड।
- मृत्यु या स्थायी disability और दुर्घटना के कारण का नियमों के अनुसार प्रमाण।
- Disability claim में official form के अनुसार Civil Surgeon certificate, hospital record और लागू FIR/Panchnama।
- Claimant/nominee की पहचान का स्वीकार KYC और भुगतान पाने वाले खाते का passbook/statement/cancelled cheque जैसा प्रमाण।
- Nominee पहले मर चुका हो तो उसका death proof; अन्य वैध उत्तराधिकारी होने पर competent authority का प्रमाण।
- Claim form में Aadhaar और PAN जानकारी desirable लेकिन mandatory नहीं बताई गई है; इन्हें हर स्थिति में अनिवार्य कहकर पात्र व्यक्ति को न रोकें।

Claim किसे मिलेगा और follow-up कैसे करें?
Disability का स्वीकार claim बीमित सदस्य के बैंक खाते में और मृत्यु का स्वीकार claim nominee/वैध उत्तराधिकारी के खाते में जाता है। Branch से जमा दस्तावेजों की पावती, insurer का नाम और claim reference लें। कमी हो तो उसकी लिखित सूची मांगें। फोन या संदेश में आए “claim release” लिंक पर UPI PIN/OTP न दें।
दावा बैंक और insurer के enrolment, cover और घटना संबंधी दस्तावेजों के आधार पर तय होता है। केवल premium कटने से हर दुर्घटना पर मंजूरी सुनिश्चित नहीं होती। अस्वीकार होने पर कारण और review/grievance route संबंधित insurer से लिखित लें। यह लेख किसी reader के claim का अंतिम फैसला नहीं है।
PMSBY और PMJJBY में अंतर
| बात | PMSBY | PMJJBY |
|---|---|---|
| बीमा प्रकार | Accident death/defined disability | Life insurance: मृत्यु cover |
| Annual premium | ₹20 | ₹436; नए mid-year enrolment की अलग pro-rata दरें |
| नई सदस्यता उम्र | 18 से 70 समूह, सीमा नियम सहित | 18 से 50 |
| बीमारी से मृत्यु | सामान्य life-death cover नहीं | Policy/lien शर्तों के अधीन life cover |
| Maturity बचत | नहीं | नहीं |
दोनों को एक ही “₹2 लाख सरकारी सहायता” कहने से गलत अपेक्षा बनती है। पात्र व्यक्ति दोनों के नियम अलग समझकर अपने बैंक से जानकारी ले सकता है। इस guide ने किसी reader के लिए enrolment या premium debit नहीं किया है।
अक्सर पूछे जाने वाले प्रश्न
क्या हर दुर्घटना पर₹2 लाख मिलता है?
नहीं। लाभ दुर्घटना मृत्यु या निर्धारित स्थायी disability के लिए है; अलग loss पर₹1 लाख या कोई लाभ नहीं हो सकता है।
क्या₹20 हर महीने कटता है?
Rules में₹20 annual premium प्रति सदस्य है, monthly instalment नहीं। किसी debit का विवरण अपने bank से लें।
क्या बीच वर्ष में आधा premium है?
PMSBY rules late enrolment पर पूरा annual premium बताते हैं। PMJJBY की pro-rata तालिका को PMSBY पर लागू न करें।
क्या बीमारी से मृत्यु PMSBY claim है?
यह personal accident cover है, सामान्य बीमारी/प्राकृतिक मृत्यु वाला life cover नहीं।
क्या दो खातों से दो claim मिल सकते हैं?
नहीं। Scheme का cover एक खाते तक सीमित है; duplicate enrolment से लाभ नहीं बढ़ता।
क्या 30 दिन बाद claim कभी नहीं कर सकते?
Claim form में preferably within30days है। देर हो तो तुरंत bank/insurer से लिखित निर्देश लें; इसे अपने-आप पूर्ण रोक न मानें।
सटीक आधिकारिक स्रोत और फॉर्म
| स्रोत | क्या देखें |
|---|---|
| DFS का PMSBY FAQ | लाभ, परिभाषाएं, आयु, खाते और दावा |
| Jan Suraksha Rules PDF | 1 जून 2022 से नियम; premium और termination |
| आधिकारिक Claim Form PDF | claimant, documents, defined disability और preferably30days |
यह स्वतंत्र सूचना-गाइड है, बैंक या बीमा कंपनी की वेबसाइट नहीं। व्यक्तिगत पॉलिसी, सक्रिय कवर, पात्रता और दावा संबंधित बैंक/डाकघर व बीमाकर्ता के रिकॉर्ड से तय होगा। किसी पाठक का नामांकन या भुगतान यहां नहीं किया गया है।
संपादकीय श्रेय: Sarkari Result Digital | संचालक: Ashok Nayak