PM-SYM Pension Guide: ₹3,000 Pension, 18–40 आयु, Contribution और Spouse के नियम NEW
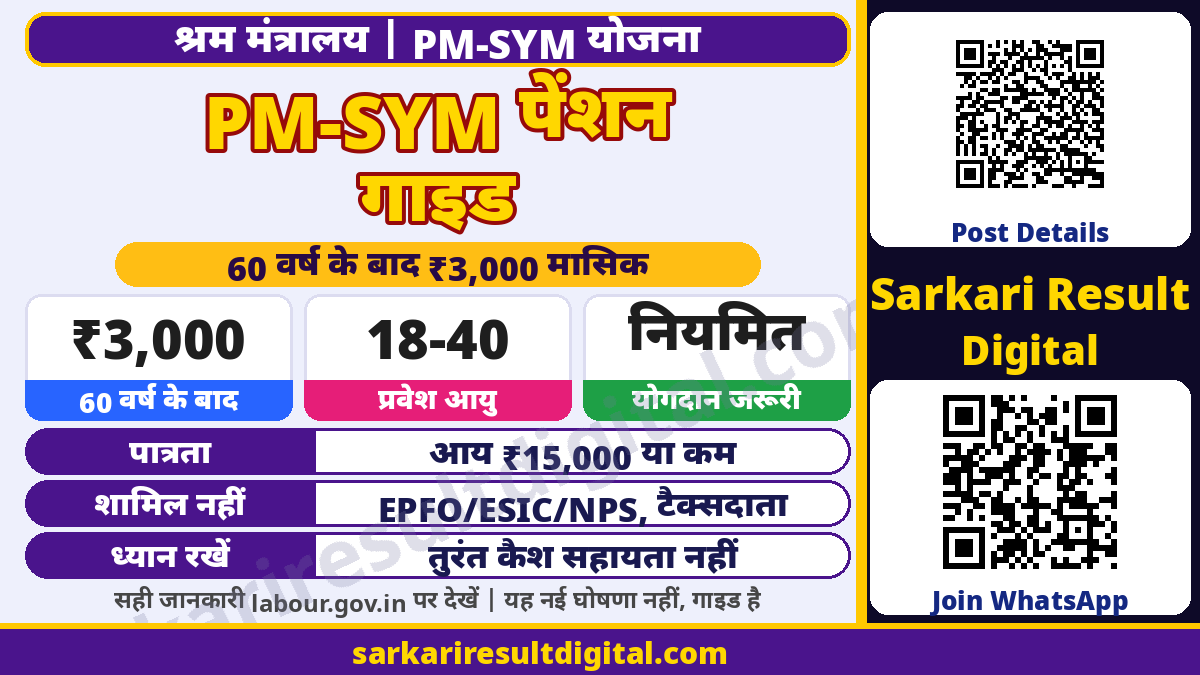
सीधा जवाब: PM Shram Yogi Maan-dhan (PM-SYM) असंगठित कामगारों की voluntary और contributory pension scheme है। पात्र सदस्य को नियमित योगदान की शर्तों के साथ 60 वर्ष की उम्र के बाद न्यूनतम ₹3,000 मासिक pension मिलती है। यह आज registration करके तुरंत ₹3,000 पाने वाली cash सहायता नहीं है।
सरकारी स्रोत जांच: 9 नवंबर 2026। श्रेणी: Central Schemes. यह योजना की पात्रता और प्रक्रिया की guide है, नई किस्त जारी होने या हर व्यक्ति का आवेदन स्वीकृत होने की घोषणा नहीं।
कौन जुड़ सकता है?
Ministry of Labour & Employment के अनुसार प्रवेश आयु 18 से 40 वर्ष और मासिक आय ₹15,000 या कम होनी चाहिए। योजना असंगठित कामगारों के लिए है, जैसे street vendors, घरेलू कामगार, रिक्शा चालक, कृषि/निर्माण कामगार और इसी प्रकार के काम करने वाले लोग। काम का नाम अकेले पात्रता साबित नहीं करता, बाकी शर्तें भी लागू हैं।
| जांच | मुख्य शर्त |
| प्रवेश आयु | 18–40 वर्ष |
| मासिक आय | ₹15,000 या कम |
| काम | असंगठित क्षेत्र का पात्र कामगार |
| अन्य coverage | NPS/ESIC/EPFO में covered नहीं होना चाहिए |
| Income tax | Income-tax payer नहीं होना चाहिए |
| सदस्य योगदान | प्रवेश उम्र अनुसार ₹55–₹200 प्रति माह |
| Pension | 60 वर्ष के बाद न्यूनतम ₹3,000 प्रति माह, योजना की शर्तों पर |
eShram card और PM-SYM pension एक चीज नहीं हैं
eShram पर registration या कोई labour card बन जाना अपने आप PM-SYM membership, contribution या pension sanction नहीं है। PM-SYM की eligibility, enrollment और contribution record अलग से जांचें। Atal Pension Yojana या EPFO pension के नियम भी अलग हैं; किसी दूसरी scheme का contribution chart यहां न लगाएं।
हर महीने कितना योगदान देना होगा?
सदस्य का prescribed contribution प्रवेश की उम्र के अनुसार तय होता है और 60 वर्ष तक देना होता है। केंद्र सरकार बराबर matching contribution देती है। यह matching amount सदस्य को तुरंत निकालने के लिए cash payment नहीं है। Ministry के chart के कुछ उदाहरण नीचे हैं; अपनी सही entry age का amount official enrollment पर मिलाएं।
| प्रवेश उम्र | सदस्य का मासिक योगदान | केंद्र का matching योगदान |
| 18 वर्ष | ₹55 | ₹55 |
| 25 वर्ष | ₹80 | ₹80 |
| 30 वर्ष | ₹105 | ₹105 |
| 35 वर्ष | ₹150 | ₹150 |
| 40 वर्ष | ₹200 | ₹200 |
Enrollment के लिए क्या तैयार रखें?
- Aadhaar number/card और अपना mobile phone।
- Savings bank या Jan-Dhan account की passbook/account details।
- सही date of birth, काम, आय और अन्य coverage की जानकारी।
- प्रवेश उम्र के अनुसार पहले contribution के लिए राशि और receipt लेने की तैयारी।
यह जानकारी केवल official/authorized enrollment प्रक्रिया में दें। किसी अनजान व्यक्ति को Aadhaar image, bank details या OTP WhatsApp पर न भेजें। यह website केवल जानकारी देती है, यहां pension के लिए पैसा जमा नहीं होता।
CSC के माध्यम से प्रक्रिया
- पहले eligibility और अपनी उम्र के contribution की जांच करें।
- नजदीकी authorized CSC पर Aadhaar, passbook और mobile लेकर जाएं।
- Scheme और self-certification में भरे गए नाम, उम्र, बैंक और काम का विवरण ध्यान से पढ़ें।
- Contribution, आगे auto-debit और consent की शर्तें समझें।
- Ministry की enrollment जानकारी के अनुसार पहले माह के contribution की receipt लें।
- Enrollment record और बाद की बैंक debit entries संभालकर रखें।
Current screen, payment method या service route बदलने पर Ministry/authorized CSC के निर्देश देखें। इस लेख में किसी निजी व्यक्ति को payment या अपने आप eligibility declaration करने की सलाह नहीं है।

Auto-debit न हो या contribution छूट जाए तो?
Prescribed contributions savings/Jan-Dhan account से auto-debit होते हैं। पर्याप्त balance और सही linked account की जांच करें। Bank debit को enrollment/pension approval का अकेला प्रमाण न मानें; membership record से मिलाएं।
Ministry के अनुसार contribution में default होने पर outstanding dues और सरकार द्वारा तय penalty charges, यदि लागू हों, देकर regularize किया जा सकता है। बकाया छोड़ देने से benefit बिना शर्त चलता रहेगा, ऐसा न मानें। Exact dues और प्रक्रिया official सहायता से जांचें।
Spouse को family pension कब मिलेगी?
Pension मिल रही हो और subscriber की मृत्यु हो जाए तो spouse को उस pension का 50% family pension मिलता है। यह family pension केवल spouse के लिए है। इसे हर nominee या बच्चे को मिलने वाली समान pension न बताएं।
60 वर्ष से पहले नियमित योगदान करने वाले subscriber की मृत्यु की स्थिति अलग है: spouse नियमित योगदान देकर scheme जारी रख सकता है या exit/withdrawal provisions के अनुसार बाहर निकल सकता है। इसे पहले दिन से तत्काल family pension मिलने का नियम न समझें।
बीच में योजना छोड़ने पर क्या होता है?
10 वर्ष से पहले exit पर beneficiary के अपने contribution का हिस्सा savings-bank interest के साथ लौटाने का नियम है। 10 वर्ष या अधिक के बाद, लेकिन 60 वर्ष से पहले exit पर beneficiary का अपना contribution और fund-earned interest या savings-bank interest, जो अधिक हो, का नियम लागू होता है। Government matching contribution को भी अपने खाते में पूरा cash refund मानकर न चलें।
स्थायी disability, subscriber/spouse की मृत्यु और अन्य exit situations के अपने नियम हैं। Membership बंद कराने से पहले current official provisions और payable amount लिखित record में समझें। यह savings account की तरह कभी भी पूरी रकम निकालने की scheme नहीं है।

आवेदन से पहले checklist
- उम्र, आय और unorganised-work eligibility सही है।
- EPFO/ESIC/NPS coverage और income-tax status जांचा है।
- Monthly contribution और 60 वर्ष तक की जिम्मेदारी समझी है।
- Bank details, self-certification और consent सही हैं।
- पहले payment की receipt और enrollment record सुरक्षित हैं।
- Spouse-only family pension और exit में अपना हिस्सा समझा है।
अक्सर पूछे जाने वाले सवाल
क्या registration के बाद अभी ₹3,000 मिलेंगे?
नहीं। यह 60 वर्ष के बाद की contributory pension है, तत्काल cash grant नहीं।
क्या हर उम्र में contribution ₹55 है?
नहीं। ₹55 सबसे कम entry-age amount है। उम्र के अनुसार ₹55–₹200 मासिक chart लागू है।
क्या पति-पत्नी दोनों अलग जुड़ सकते हैं?
दोनों को अलग-अलग सभी eligibility conditions पूरी करनी होंगी। केवल spouse होने से सदस्यता अपने आप नहीं मिलती।
क्या EPFO-covered worker जुड़ सकता है?
Ministry की eligibility NPS/ESIC/EPFO coverage वाले व्यक्ति को बाहर रखती है। अपनी वास्तविक coverage जांचें।
क्या exit पर सरकार का पूरा हिस्सा मिल जाएगा?
Exit provisions beneficiary के अपने contribution और applicable interest को बताते हैं; matching contribution का पूरा cash refund assume न करें।
सरकारी स्रोत
अपनी परिस्थिति, contribution dues और claim पर official निर्णय लागू होगा। किसी नए payout या व्यक्तिगत sanction का दावा इस guide में नहीं है।
संपादकीय श्रेय: Sarkari Result Digital | संचालक: Ashok Nayak