Atal Pension Yojana Guide: पात्रता, Taxpayer Rule, Contribution और 60 साल बाद Pension NEW
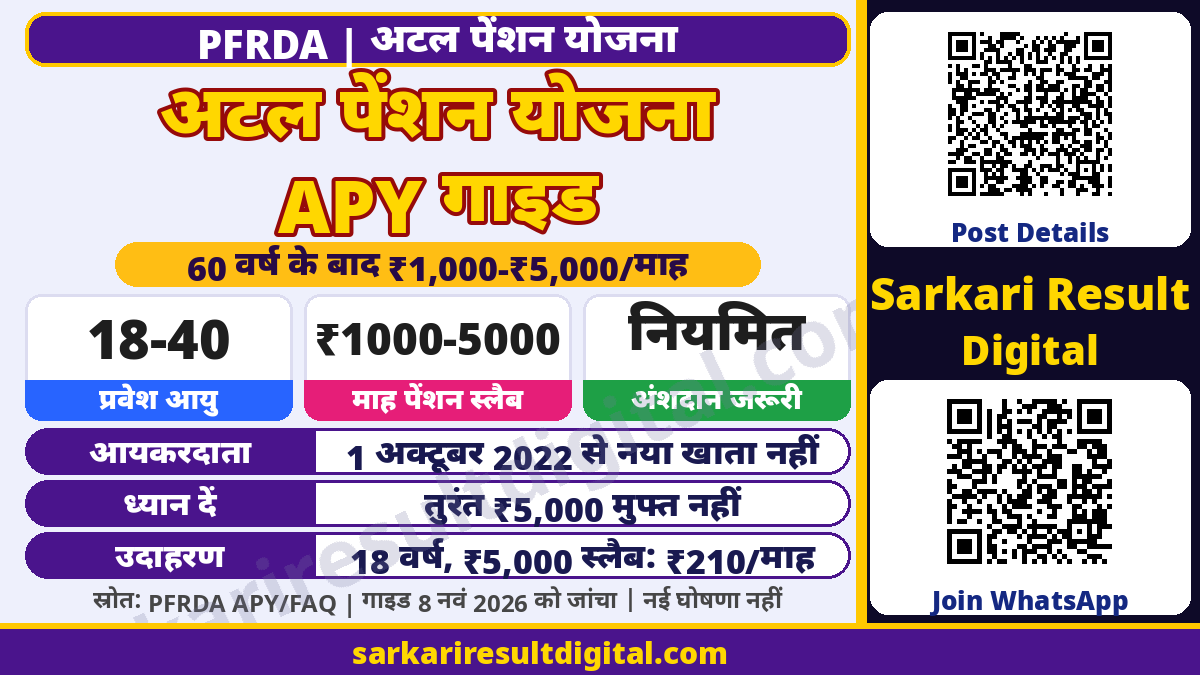
8 नवंबर 2026 को आधिकारिक स्रोतों से तैयार योजना-गाइड: Atal Pension Yojana (APY) नियमित अंशदान वाली pension scheme है। यह सभी लोगों को तुरंत ₹5,000 देने वाली मुफ्त नकद योजना नहीं है। चुने गए pension slab और पात्रता के अनुसार 60 वर्ष की आयु के बाद pension मिलती है; तब तक निर्धारित contribution देना पड़ता है। यह नई भर्ती, नई आवेदन-अंतिम तिथि या आज की नई सरकारी घोषणा नहीं है।
APY में किन लोगों की पात्रता है?
PFRDA की scheme page और FAQ के अनुसार भारतीय नागरिक, जिनकी प्रवेश आयु 18 से 40 वर्ष है और जिनके पास savings bank या post office savings account है, अन्य शर्तों के साथ जुड़ सकते हैं। एक व्यक्ति का केवल एक APY account हो सकता है। नाबालिग के नाम यह account नहीं खोला जाता। FAQ के अनुसार 40वें जन्मदिन तक प्रवेश संभव है; जन्मतिथि की पात्रता account-opening date पर bank से जांचें।
Income-tax payer की शर्त: 1 अक्टूबर 2022 से नए account के लिए वह व्यक्ति पात्र नहीं है जो आवेदन की तारीख तक income-tax payer है या रह चुका है। केवल वर्तमान महीने में tax न कटने से पात्रता तय न करें। 30 सितंबर 2022 तक जुड़े पुराने subscribers और जुड़ने के बाद भविष्य में taxpayer बनने के मामले अलग हैं; PFRDA FAQ उन्हें जारी रखने की बात कहती है। अपने tax record के आधार पर सही declaration दें।
| जांच | आधिकारिक जानकारी का अर्थ |
| प्रवेश आयु | 18–40 वर्ष; सही DOB और आवेदन तारीख मिलाएं |
| खाता | Savings bank/post office savings account जरूरी |
| नई सदस्यता और tax | 1 अक्टूबर 2022 से is/has been income-tax payer वाली रोक लागू |
| Accounts की संख्या | एक व्यक्ति, एक APY account |
| Nominee/Spouse | Nomination जरूरी; विवाह होने पर spouse details सही दें |
₹1,000–₹5,000 pension का सही अर्थ
APY में ₹1,000, ₹2,000, ₹3,000, ₹4,000 या ₹5,000 प्रति माह के minimum guaranteed pension slabs हैं। चुने slab के लिए निर्धारित contributions के आधार पर pension 60 वर्ष की आयु के बाद मिलती है। आज account खोलते ही pension शुरू नहीं होती। PFRDA इसे subscriber, फिर spouse को समान pension और दोनों के निधन के बाद nominee को pension wealth के रूप में तीन हिस्सों में बताता है। ये अलग-अलग परिस्थितियों के लाभ हैं, एक साथ तीन cash payments नहीं।
21 जनवरी 2026 की PFRDA सूचना APY और संबंधित funding support को 2030-31 तक जारी रखने की सरकारी मंजूरी बताती है। इसे किसी subscriber की pension केवल 2030-31 तक मिलने या उसके बाद अपने-आप बंद होने का नियम न समझें। Scheme continuation की खबर और व्यक्तिगत pension entitlement अलग बातें हैं।
Contribution हर व्यक्ति के लिए एक जैसा नहीं है
राशि entry age, चुने pension slab और monthly/quarterly/half-yearly payment frequency पर निर्भर करती है। नीचे PFRDA FAQ की contribution table से केवल monthly उदाहरण हैं। इन्हें सभी उम्र या सभी payment frequencies पर लागू न करें; bank से final schedule और लागू charges लेकर ही mandate दें।
| प्रवेश आयु | ₹1,000 pension slab: मासिक अंशदान | ₹5,000 pension slab: मासिक अंशदान |
| 18 वर्ष | ₹42 | ₹210 |
| 30 वर्ष | ₹116 | ₹577 |
| 40 वर्ष | ₹291 | ₹1,454 |
ये contribution की रकम हैं, आज मिलने वाली सहायता नहीं। Quarterly या half-yearly amount को केवल monthly रकम से गुणा करके final मानना सही नहीं होगा; official schedule देखें। Account खोलने के बाद pension शुरू होने तक contribution जारी रखने की लंबी जिम्मेदारी समझें।

APY account खोलने के सामान्य चरण
- PFRDA की official scheme page और FAQ पढ़ें; आयु, नागरिकता, tax-payer restriction तथा existing APY account जांचें।
- जिस bank/post office में savings account है, वहां APY registration form और current contribution schedule मांगें। PFRDA official page eAPY online विकल्प भी बताती है; हर bank का अपना interface हो सकता है।
- Pension slab तथा payment frequency चुनने से पहले अपने नियमित बजट और account balance की जरूरत समझें।
- DOB/KYC, savings account, nominee और spouse की जानकारी सही भरें; required consent तथा auto-debit mandate पढ़ें।
- आवेदन जमा होने पर acknowledgement/PRAN और bank confirmation सुरक्षित रखें। केवल form submit होने को pension या account activation का प्रमाण न मानें।
- पहली contribution credit, आगे की deductions और statement नियमित जांचें; discrepancy पर bank/CRA के official route से शिकायत करें।

दस्तावेज, जानकारी और सावधानियों की checklist
- Bank/post office savings account की सही जानकारी तथा खाते में पर्याप्त balance।
- जन्मतिथि/पहचान/KYC के लिए bank द्वारा मांगे current documents; Aadhaar-related requirements official instructions से मिलाएं।
- सही nominee details; विवाहित व्यक्ति की spouse details और बाद में बदलाव का update।
- सही income-tax payer declaration और कोई पुराना APY account होने की जानकारी।
- चुना pension slab, contribution frequency, auto-debit consent और acknowledgement/PRAN की प्रति।
- OTP, PIN या banking password किसी poster, agent या अनजान लिंक पर साझा न करें। हमारी वेबसाइट registration या contribution नहीं लेती।
Auto-debit fail हो जाए तो क्या करें?
APY contributions savings account से auto-debit होते हैं। Insufficient balance या delay पर overdue contribution के साथ overdue interest लागू हो सकता है। PFRDA FAQ non-payment को अपने-आप account बंद होने का कारण नहीं बताती; नियमित charges चलते रह सकते हैं और arrears को ठीक करना पड़ सकता है। Bank से pending instalments, interest और current statement लेकर payment mismatch ठीक करें। एक SMS देखकर सभी instalments जमा मान लेना ठीक नहीं।
Statement, pension slab बदलना और exit
PRAN, contribution credits और transaction statement अलग-अलग records हैं। PFRDA FAQ statement/ePRAN तथा account-service विकल्प बताती है; scheme page से official route पर जाएं। Mobile app या portal में आपके actual account का login/status इस लेख के लिए जांचा नहीं गया है। Pension slab और contribution frequency के बदलाव पर limits/charges हो सकते हैं, इसलिए current bank/CRA process लें।
60 वर्ष से पहले voluntary exit और subscriber की मृत्यु के cases अलग होते हैं। FAQ voluntary exit में subscriber contributions तथा उन पर accrued income, account maintenance charges घटाकर लौटाने की बात कहती है; पुराने government co-contribution वाले cases पर अलग शर्तें हैं। 18 अगस्त 2025 की Gazette amendment exit की विस्तृत प्रक्रिया PFRDA द्वारा सरकार के परामर्श से तय होने की बात जोड़ती है। इसलिए exit, spouse continuation या death claim के लिए current form और applicable instructions bank/CRA से लें; किसी तय refund amount या instant payout का वादा यहां नहीं है।
अक्सर पूछे जाने वाले सवाल
क्या APY में बिना contribution के ₹5,000 मिलेंगे?
नहीं। यह नियमित contribution वाली pension scheme है; maximum slab अपने-आप नहीं मिलता और pension 60 वर्ष के बाद शुरू होती है।
क्या taxpayer spouse के नाम account खुलवा सकता है?
Spouse स्वयं पात्र हो, उसके अपने tax status तथा दूसरी सभी शर्तों की जांच हो, तभी उसका अलग account संभव है। किसी दूसरे नाम से अपनी अपात्रता छिपाना सही नहीं।
क्या पहले से NPS होने पर APY बंद है?
PFRDA FAQ के अनुसार NPS subscriber भी APY की सभी मूल पात्रता शर्तें पूरी करे तो जुड़ सकता है। NPS और APY को एक ही account न मानें।
क्या यह आवेदन की नई अंतिम तारीख बताता है?
नहीं। यह सामान्य scheme guide है। कोई नई last date घोषित नहीं की गई है।
क्या यहां मेरा APY account खोला जाएगा?
नहीं। आवेदन और contribution केवल संबंधित bank/post office या official authorised route पर करें।
आधिकारिक स्रोत
- PFRDA: APY scheme, eligibility और benefits
- PFRDA: APY FAQ और contribution table
- Gazette: 18 अगस्त 2025 exit modalities amendment
- PFRDA: 21 जनवरी 2026 scheme continuation सूचना
संपादकीय श्रेय: Sarkari Result Digital | संचालक: Ashok Nayak