Sukanya Samriddhi Guide: ₹250 जमा, 15 साल Contribution, 21 साल Maturity और पढ़ाई की निकासी NEW
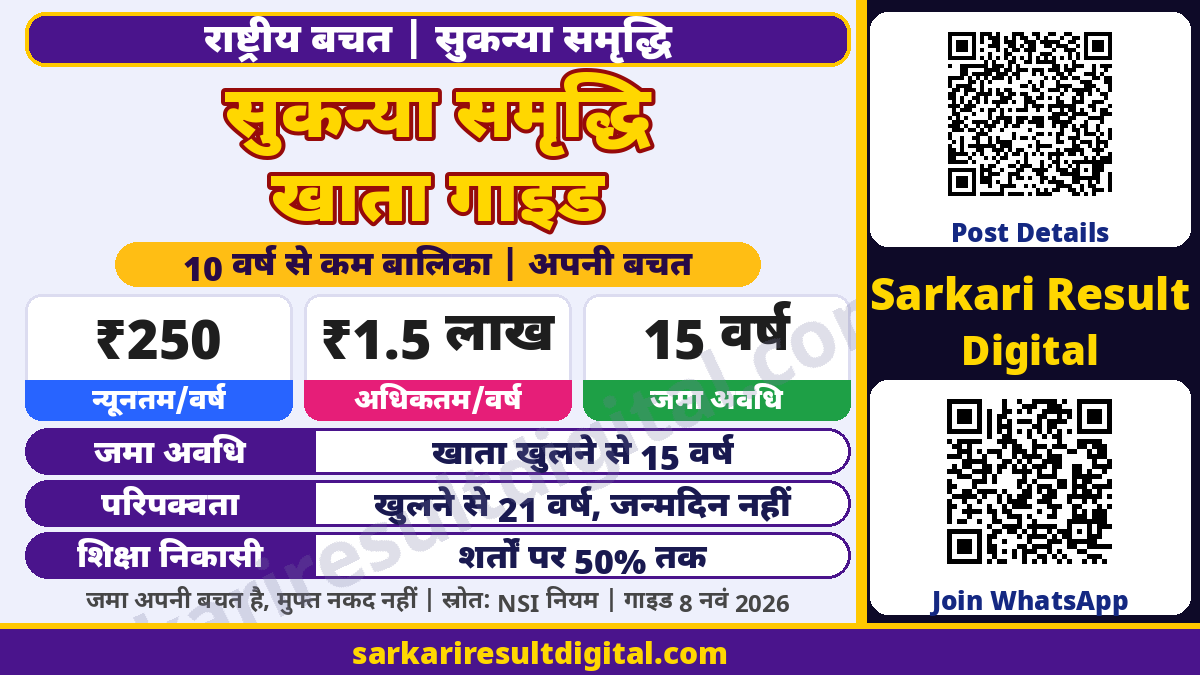
8 नवंबर 2026 को आधिकारिक स्रोतों से तैयार बचत-गाइड: Sukanya Samriddhi Account (SSY/SSA) बालिका के नाम लंबी अवधि की बचत योजना है। यह form भरते ही मिलने वाली scholarship, मुफ्त ₹1.5 लाख सहायता या हर परिवार को तय maturity amount की guarantee नहीं है। Account में guardian को नियमानुसार अपनी बचत जमा करनी होती है। यह लेख नई ब्याज दर या नई आवेदन अंतिम तारीख की घोषणा नहीं है।
Account किसके नाम और कब खुलता है?
Sukanya Samriddhi Account Scheme, 2019 के नियम के अनुसार ऐसा girl child account खोला जा सकता है जिसकी उम्र account खोलने की तारीख को 10 वर्ष पूरी नहीं हुई हो। Guardian आवेदन करता है; account बालिका के नाम होता है। एक बालिका के नाम एक ही SSY account और सामान्यतः एक परिवार में अधिकतम दो बालिकाओं के लिए accounts की अनुमति है। Twins/triplets के लिए सीमित अपवाद हैं; birth order और आवश्यक affidavit/birth certificates की शर्त account office से जांचें, केवल बच्चों की संख्या देखकर अपवाद न मानें।
| विषय | मुख्य नियम |
| Opening age | बालिका ने opening date तक 10 वर्ष की आयु पूरी न की हो |
| न्यूनतम जमा | एक वित्त वर्ष में ₹250 |
| अधिकतम जमा | एक वित्त वर्ष में एक account में ₹1,50,000 |
| Deposit period | Account खुलने से 15 वर्ष तक |
| Maturity | Account खुलने से 21 वर्ष, बालिका के 21वें जन्मदिन पर जरूरी नहीं |
| Operation | 18 वर्ष तक guardian; बाद में आवश्यक documents देकर बालिका स्वयं |
15 साल जमा और 21 साल maturity अलग हैं
आमतौर पर सबसे बड़ी गलती यह है कि लोग deposit period, बालिका की उम्र और maturity period को एक ही चीज समझ लेते हैं। Rule deposit को account opening से 15 वर्ष तक और maturity को opening से 21 वर्ष पर रखता है। बालिका के जन्म से अपने-आप account शुरू नहीं होता। Passbook में दर्ज opening date से अवधि देखें। 18 वर्ष होने पर संचालन बदल सकता है, लेकिन इसलिए पूरी maturity रकम तुरंत withdraw करने की सामान्य अनुमति नहीं मिलती।
सालाना deposit और default का नियम
₹250 minimum initial/annual deposit है; subsequent deposits ₹50 के multiples में किए जाते हैं। एक वित्त वर्ष यानी 1 अप्रैल से 31 मार्च में अधिकतम ₹1,50,000 जमा हो सकते हैं। गलती से स्वीकार excess deposit पर scheme interest नहीं मिलता और उसे वापस किया जाता है। अपनी receipt तथा passbook entries को मिलाएं; केवल payment initiated message को successful account credit न मानें।
किसी वित्त वर्ष में ₹250 minimum जमा न होने पर account default में माना जाता है। Rules के अनुसार opening से 15 वर्ष की अवधि पूरी होने तक default years के minimum deposit और प्रत्येक default year के ₹50 penalty के साथ regularise करने का प्रावधान है। Actual pending years और payable amount account office से लिखित/statement में जांचें। अपने-आप account पूरी तरह समाप्त या सारा पैसा जब्त मान लेना सही नहीं।

Account खोलने के सामान्य चरण
- बालिका की सही birth date, पहले से मौजूद SSY account और परिवार के account limit की जांच करें।
- Post office या authorised bank में current SSY opening form, KYC checklist और लागू scheme instructions लें।
- बालिका का birth certificate और guardian के identity/address/KYC documents तैयार करें; current PAN/Aadhaar requirements office से मिलाएं।
- Form में बालिका/guardian की जानकारी ध्यान से भरें और आवश्यक declarations/documents जमा करें।
- नियमानुसार initial deposit करके receipt, account number और passbook सुरक्षित लें; account details को documents से मिलाएं।
- हर वित्त वर्ष की deposits, annual ceiling, balance तथा आगे account-operation/withdrawal के जरूरी records सुरक्षित रखें।

दस्तावेज और तैयारी की checklist
- बालिका का birth certificate और उसके नाम/DOB का सही मिलान।
- Guardian का identity proof, address proof तथा account office द्वारा मांगे current KYC/PAN/Aadhaar documents।
- SSY account opening form और existing account/परिवार संबंधी सही declarations।
- Twins/triplets exception होने पर लागू affidavit और सभी संबंधित birth certificates।
- Initial deposit तथा आगे annual deposit के लिए अपना budget; receipt/passbook/statement की सुरक्षित प्रति।
- OTP/PIN अनजान व्यक्ति को न दें; कोई सरकारी logo वाला poster personal payment account में रकम मांग रहा हो तो official office से जांचें।
पढ़ाई के लिए 50% withdrawal किस आधार पर है?
Scheme Rule 8 में education के लिए पिछले वित्त वर्ष के अंत में मौजूद balance का अधिकतम 50% निकालने का प्रावधान है। यह बालिका के 18 वर्ष होने या 10वीं कक्षा पास करने, जो पहले हो, के बाद संभव है। Admission का confirmed offer या institution की fee-slip जैसे प्रमाण चाहिए। Withdrawal actual fee/charges की जरूरत तक सीमित है। यह पूरे current balance का आधा बिना कारण निकालने की खुली अनुमति नहीं है।
Rules lump sum या instalments का विकल्प देते हैं, लेकिन एक वर्ष में एक instalment और अधिकतम पांच वर्ष की सीमा सहित लागू ceiling का पालन करना होता है। Admission से पहले office से form, आवश्यक proof और eligible amount समझें। केवल उम्र पूरी होने से education withdrawal अपने-आप approve नहीं होता।
शादी, hardship और maturity closure
21 वर्ष से पहले विवाह के कारण closure के लिए बालिका की विवाह की तारीख पर कम से कम 18 वर्ष आयु होनी चाहिए। Scheme rules में निर्धारित declaration/age proof तथा intended marriage से एक महीने पहले से विवाह के तीन महीने बाद तक की सीमा दी गई है। इसे नाबालिग विवाह या बिना दस्तावेज automatic closure की अनुमति न समझें।
बालिका की मृत्यु तथा extreme compassionate grounds के अलग नियम हैं। Life-threatening illness या guardian की मृत्यु के कारण undue hardship वाले route में account office की संतुष्टि, पूरे दस्तावेज और सामान्यतः opening से पांच वर्ष की शर्त लागू होती है। सभी premature closure cases को एक जैसे पांच वर्ष वाला नियम न मानें; death case अलग पढ़ें। Maturity/closure पर applicable current form और payment instructions account office से लें।
आज की interest rate और maturity calculator की सावधानी
ब्याज दर सरकार समय-समय पर अधिसूचित करती है। इस guide में कोई current quarter rate या तय maturity corpus नहीं घोषित किया गया है। NSI rules PDF में पुराने period की rates हैं और Indian Bank page पर FY2025-26 Q4 का rate दिखता है; उन्हें नवंबर 2026 की current rate मानना सही नहीं होगा। पैसा जमा करने से पहले उस समय की सरकारी notification/account office से लागू rate जांचें।
Interest calculation के scheme rule में महीने की पांचवीं तारीख के close और महीने के अंत के बीच के lowest balance का आधार तथा financial year के अंत में interest credit दिया है। Calculator का output deposit date, भविष्य की rates और regular deposits की assumptions पर निर्भर करता है; उसे guaranteed final payout न मानें। Tax benefit भी applicable tax law/regime और व्यक्तिगत स्थिति के अनुसार जांचें, इस लेख को व्यक्तिगत tax advice न मानें।
अक्सर पूछे जाने वाले सवाल
क्या सरकार ₹1.5 लाख मेरे खाते में देगी?
नहीं। ₹1,50,000 एक वित्त वर्ष की maximum deposit limit है, मुफ्त सहायता की रकम नहीं।
क्या 15 साल पूरे होते ही पूरी maturity रकम मिलेगी?
Deposit period 15 वर्ष और सामान्य maturity opening से 21 वर्ष है। दोनों अलग हैं।
क्या बालिका 21 वर्ष की होते ही account mature होता है?
सामान्य maturity account opening से 21 वर्ष गिनी जाती है, बालिका के 21वें जन्मदिन से नहीं।
क्या सभी bank में बिल्कुल एक जैसा online screen है?
नहीं। Authorised bank/post office के channels अलग हो सकते हैं। Indian Bank अपना netbanking विकल्प बताता है; हर संस्था में वही UI या online opening उपलब्ध होने का दावा नहीं है।
क्या इस वेबसाइट पर SSY form/पैसा जमा करना है?
नहीं। अपना आवेदन, KYC और deposit केवल official authorised bank/post office route पर करें। किसी निजी account में scheme fee के नाम पर भुगतान न करें।
आधिकारिक स्रोत
- NSI: Sukanya Samriddhi Account Scheme rules PDF
- PIB: 21 जनवरी 2025 SSY explanation
- Indian Bank: SSY account, KYC और operational information
संपादकीय श्रेय: Sarkari Result Digital | संचालक: Ashok Nayak